住宅ローンを選ぶとき、多くの人が悩むのが「変動金利と固定金利、結局どっちがいいの?」という問題です。
これまでは低金利の変動金利を選ぶ人も多くいましたが、2026年に入り住宅ローン金利を取り巻く環境は変わってきています。
2026年9月には、三菱UFJ銀行と三井住友銀行が住宅ローンの変動金利を0.25%引き上げました。また、固定金利も大手銀行で引き上げられています。
さらに、2026年9月のフラット35では、返済期間21年以上35年以下・融資率9割以下の場合、最も多い金利が年3.460%となっています。
「金利が上がっているなら固定金利の方が安心?」
「それとも、まだ変動金利の方が得なの?」
と迷っている人も多いのではないでしょうか。
結論から言うと、変動金利と固定金利のどちらが絶対に正解というわけではありません。
重要なのは、現在の金利だけではなく、
- これから金利がどこまで上がる可能性があるか
- 住宅ローンを何年返済するのか
- 借入額はいくらなのか
- 毎月の返済にどれくらい余裕があるのか
- 金利上昇にどこまで耐えられるのか
まで考えて選ぶことです。
この記事では、変動金利と固定金利の違いから、2026年の金利上昇局面での選び方まで、住宅ローン初心者向けにわかりやすく解説します。
- 住宅ローンは変動金利と固定金利どっちがいい?
- 2026年、住宅ローン金利はなぜ上がっている?
- 変動金利とは?
- 固定金利とは?
- 変動金利と固定金利、どっちが得?
- 変動金利が向いている人
- 固定金利が向いている人
- あなたは変動金利と固定金利、どっち向き?
- 「金利が何%まで上がったら固定が得?」は単純には決められない
- 4,000万円を35年借りた場合、金利で返済額はどれくらい変わる?
- 変動金利を選ぶなら「金利が上がっても払えるか」を確認する
- 住宅ローンの金利タイプを選ぶときに見るべき5つのポイント
- 2026年の金利上昇局面でやってはいけない住宅ローンの選び方
- 結局、変動金利と固定金利はどっちを選べばいい?
- 変動・固定で迷ったら住宅ローンを比較してみよう
- よくある質問
- まとめ|金利タイプは「安さ」より「金利上昇に耐えられるか」で選ぼう
住宅ローンは変動金利と固定金利どっちがいい?
まず結論を簡単に整理すると、次のように考えると分かりやすいです。
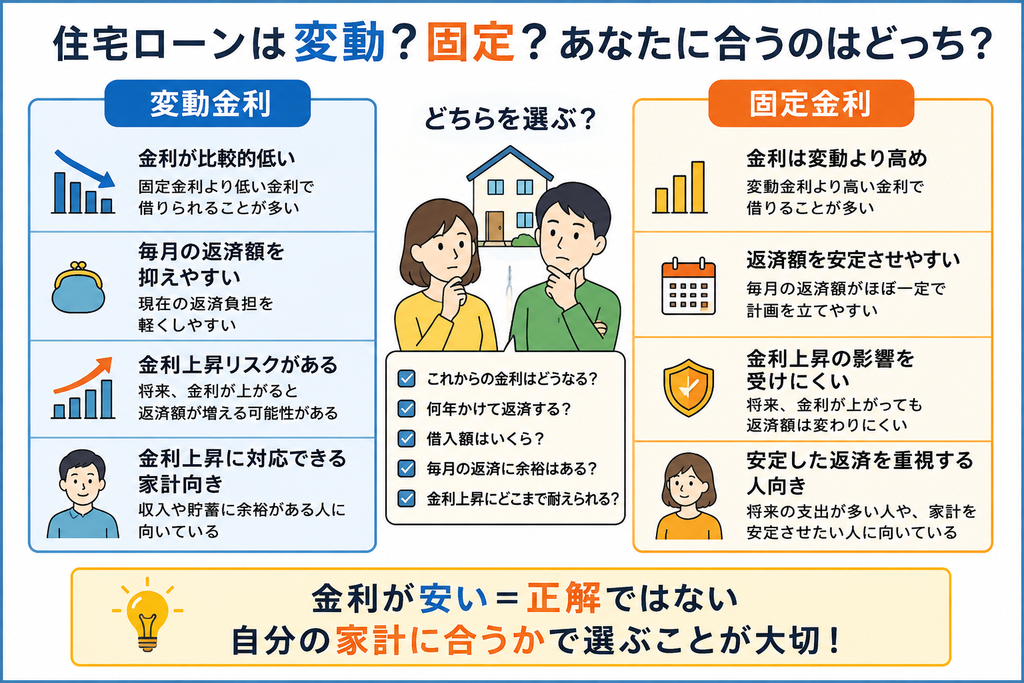
| 変動金利 | 固定金利 | |
|---|---|---|
| 金利 | 比較的低い | 変動より高め |
| 金利上昇の影響 | 受ける | 基本的に受けにくい |
| 毎月返済額 | 将来変わる可能性あり | 返済計画を立てやすい |
| 向いている人 | 金利上昇に対応できる人 | 安定した返済を重視する人 |
| 注意点 | 金利上昇リスク | 高い金利を長期間負担する可能性 |
つまり、
「少しでも低い金利を狙いたい」なら変動金利
「将来の金利上昇を気にせず返済したい」なら固定金利
というのが基本的な考え方です。
ただし、これだけで決めるのはおすすめできません。
特に2026年のような金利上昇局面では、「変動金利の方が安いから」という理由だけで選ぶのではなく、金利が上昇した場合でも家計が耐えられるかを確認する必要があります。
2026年、住宅ローン金利はなぜ上がっている?
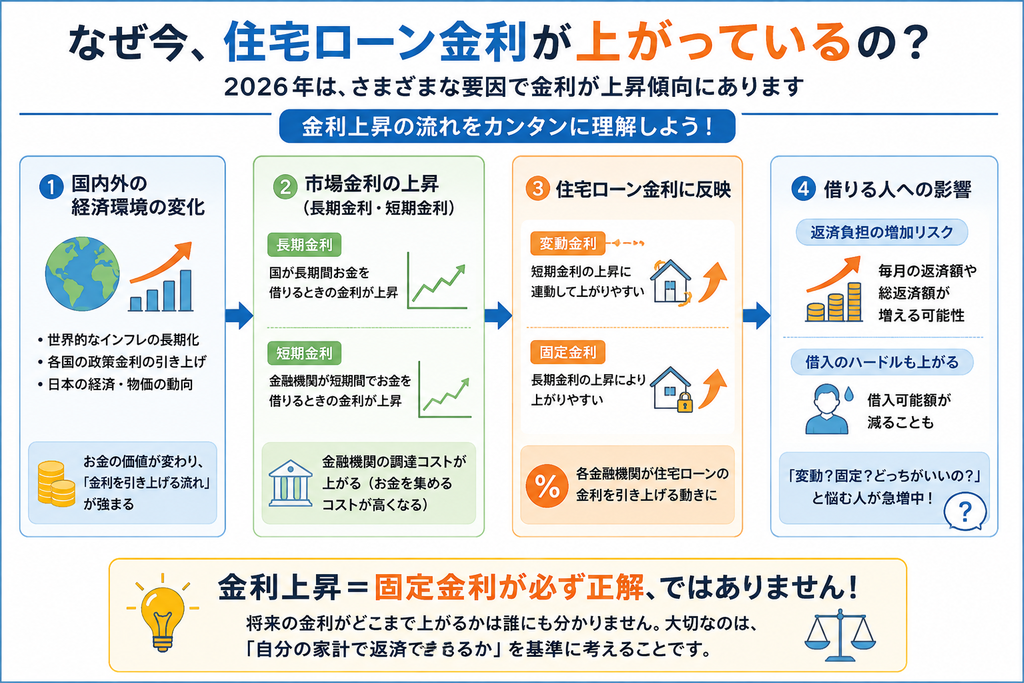
2026年は住宅ローンの金利を考えるうえで、金利環境が大きく変化している年です。
住宅ローンの金利は、すべて同じように決まっているわけではありません。
大きく分けると、
変動金利 → 短期の市場金利や金融機関の短期プライムレートなどの影響を受ける
固定金利 → 長期金利などの影響を受ける
という違いがあります。
2026年9月には、大手銀行で変動金利の引き上げが行われています。
また、長期金利の上昇を背景に、固定金利も上昇しています。
そのため現在は、
「変動金利だけが上がっている」
という状況ではありません。
変動金利と固定金利の両方を見ながら、住宅ローンを選ぶ必要がある状況です。
ただし、今後の金利がどこまで上昇するのかを正確に予測することはできません。
そのため、「今後必ず○%まで上がる」といった予測だけを頼りに金利タイプを決めるのはおすすめできません。
変動金利とは?
変動金利とは、住宅ローンを借りている途中で金利が見直されるタイプです。
市場の金利環境などによって住宅ローンの金利が変動するため、借入時より金利が下がれば返済負担が軽くなる可能性があります。
一方で、金利が上昇すれば返済負担が増える可能性があります。
変動金利のメリット
最大のメリットは、固定金利より低い金利で借りられるケースが多いことです。
例えば、同じ4,000万円を借りる場合でも、金利が低ければ毎月の返済額を抑えられます。
また、今後金利が低下した場合には、その恩恵を受けられる可能性があります。
変動金利のデメリット
最大のデメリットは、将来的に金利が上昇する可能性があることです。
金利が上昇すると、
- 毎月の返済負担が増える可能性がある
- 総返済額が増える可能性がある
- 元金が減りにくくなる可能性がある
といった影響が考えられます。
特に借入額が大きく、返済期間が長い人ほど、金利上昇の影響を受けやすくなります。
固定金利とは?
固定金利とは、一定期間または借入期間全体の金利を固定するタイプです。
固定金利には、
- 全期間固定金利
- 固定金利期間選択型
などがあります。
全期間固定金利なら、借入時に決まった金利が基本的に完済まで変わりません。
代表的なものがフラット35です。
2026年9月のフラット35では、返済期間21年以上35年以下・融資率9割以下の場合、最も多い金利が年3.460%となっています。
固定金利のメリット
最大のメリットは、金利上昇によって返済額が変わるリスクを抑えられることです。
将来の金利が上昇しても、全期間固定金利であれば借入時に決まった金利が基本的に変わりません。
そのため、
「毎月いくら返済するのかをできるだけ確定させたい」
という人には向いています。
固定金利のデメリット
一方で、固定金利は変動金利より金利が高く設定されているケースがあります。
そのため、金利が大きく上昇しなかった場合、
結果的に変動金利の方が総返済額が少なかった
という可能性もあります。
つまり固定金利は、
「金利上昇のリスクを減らす代わりに、現在の金利を高めに受け入れる」
という選択肢でもあります。
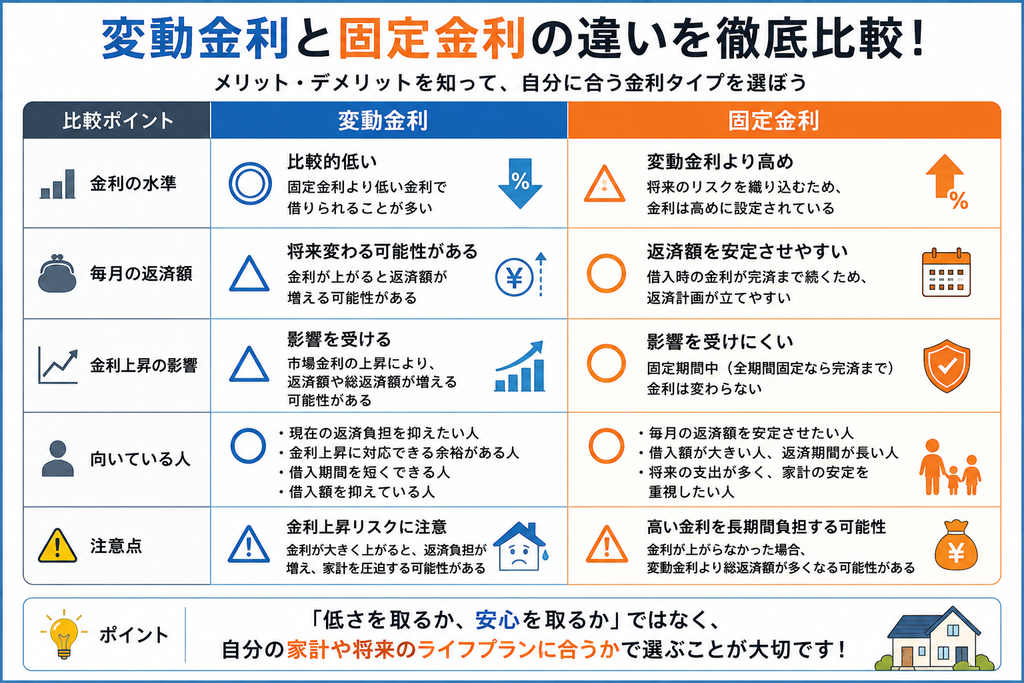
変動金利と固定金利、どっちが得?
ここが一番気になるところですよね。
結論としては、将来の金利がどう動くかによって変わります。
例えば、金利があまり上昇しなかった場合は、変動金利の方が低い金利を維持できれば、変動金利の方が総返済額が少なくなる可能性があります。
一方、金利が大きく上昇した場合は、変動金利の返済負担が増え、固定金利の方が結果的に有利になる可能性があります。
つまり、
「変動と固定、どっちが得?」
という質問に対して、今の金利だけで答えることはできません。
本当に見るべきなのは、
「金利が上昇した場合でも、自分の家計が耐えられるか」
です。
変動金利が向いている人
変動金利が向いているのは、例えば次のような人です。
① 金利上昇に対応できる余裕がある
金利が上昇して返済負担が増えても、家計にある程度余裕がある人です。
例えば、
- 貯蓄に余裕がある
- 世帯収入に余裕がある
- ボーナスに頼らなくても返済できる
- 将来的に収入増加が見込める
などです。
② 借入期間を短くできる可能性がある
住宅ローンを長期間借りるほど、将来の金利変動にさらされる期間も長くなります。
繰り上げ返済などを含めて比較的短期間で返済できる人は、金利上昇リスクを抑えやすくなります。
③ 借入額を抑えている
借入額が大きいほど、金利が上昇したときの影響も大きくなります。
無理のない借入額に抑えている人ほど、変動金利の金利上昇リスクに対応しやすくなります。
固定金利が向いている人
反対に、次のような人は固定金利との相性が良いでしょう。
① 毎月の返済額を安定させたい
住宅ローン以外にも、
- 教育費
- 車
- 生活費
- 老後資金
など、将来的に大きな支出がある人。
金利上昇によって住宅ローンの返済負担まで増えると家計管理が難しくなるため、返済額を安定させたい人には固定金利が向いています。
② 借入額が大きい
4,000万円、5,000万円など大きな金額を長期間借りる場合、金利上昇の影響も大きくなります。
「金利が上がったら返済がかなり厳しくなる」
という人は、低い変動金利だけを見て決めるのではなく、固定金利も比較しておきましょう。
③ 金利上昇を気にせず生活したい
住宅ローンの金利を毎回チェックするのが面倒だったり、将来の金利を考えながら生活したくなかったりする人にも固定金利は向いています。
金利上昇リスクを抑えられることが、固定金利の大きなメリットです。
あなたは変動金利と固定金利、どっち向き?
迷ったときは、次のように考えてみてください。
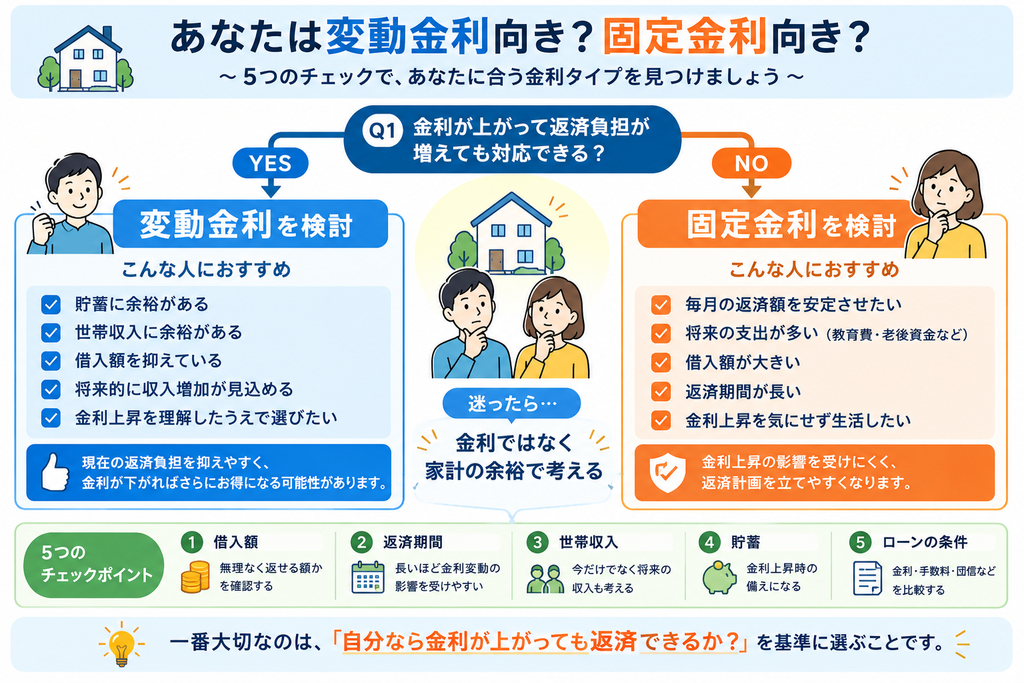
「金利が何%まで上がったら固定が得?」は単純には決められない
よく、
「変動金利が○%になったら固定金利の方が得」
という話があります。
しかし、これはすべての人に当てはまるわけではありません。
なぜなら、
- 借入額
- 返済期間
- 現在の金利
- 固定金利の水準
- 金利が上昇するタイミング
- 金利が上昇した後の水準
- 繰り上げ返済の有無
によって結果が変わるからです。
例えば同じ「金利が1%上昇」でも、4,000万円を35年間借りる人と、2,000万円を20年間借りる人では影響がまったく違います。
そのため、
「○%上がったら固定」と単純に決めるのではなく、自分の借入条件でシミュレーションすることが重要です。
4,000万円を35年借りた場合、金利で返済額はどれくらい変わる?
ここではイメージしやすいように、4,000万円を35年間、元利均等返済・ボーナス返済なしで借りるケースを考えてみます。
※以下は金利による違いを理解するための概算です。実際の住宅ローンでは、金融機関の条件や金利の見直しルールなどによって異なります。
| 金利 | 毎月返済額の目安 | 総返済額の目安 |
| 0.8% | 約10.9万円 | 約4,566万円 |
| 1.5% | 約12.2万円 | 約5,123万円 |
| 2.0% | 約13.3万円 | 約5,565万円 |
| 3.0% | 約15.4万円 | 約6,458万円 |
このように、金利が上昇すると返済負担は大きく変わります。
0.8%と3.0%では、単純比較で総返済額に約1,900万円もの差が出ます。
もちろん、実際の変動金利は途中で何度も変わる可能性があるため、「35年間ずっと3%」になるとは限りません。
ここで重要なのは、
金利が上昇した場合、自分の家計はどこまで耐えられるのか
を確認することです。
変動金利を選ぶなら「金利が上がっても払えるか」を確認する
変動金利を選ぶこと自体が危険なのではありません。
問題なのは、
「金利が上がらない前提でギリギリの住宅ローンを組むこと」
です。
例えば、現在の金利なら毎月10万円だから大丈夫だとしても、
「金利が上がって毎月13万円になったら?」
「さらに15万円になったら?」
と考えてみてください。
それでも生活できるなら、変動金利の金利上昇リスクに対応できる可能性があります。
逆に、少し金利が上がっただけで家計が赤字になるなら、固定金利を含めて住宅ローンそのものの借入額を見直した方がいいでしょう。
住宅ローンの金利タイプを選ぶときに見るべき5つのポイント
金利だけを比較して決めるのではなく、次の5つを確認しましょう。
① 借入額
借入額が大きいほど、金利上昇による影響も大きくなります。
まずは「いくら借りられるか」ではなく、
「いくらなら無理なく返せるか」
を考えましょう。
住宅ローンの借入可能額については、こちらの記事でも詳しく解説しています。
→ 住宅ローンの借入可能額はいくら?年収別の目安と無理なく返せる金額を解説
② 返済期間
35年、40年、50年など返済期間が長くなるほど、金利変動の影響を受ける期間も長くなります。
長期で借りる人ほど、金利上昇への備えを考えておきましょう。
③ 世帯収入
今の収入だけではなく、
- 子どもが生まれた場合
- 育休を取得した場合
- 転職した場合
- 片方の収入が減った場合
なども考えておくことが重要です。
④ 貯蓄
金利上昇に対して、貯蓄がどれくらいあるかも重要です。
余裕資金があれば、金利上昇時に繰り上げ返済するという選択肢もあります。
⑤ 住宅ローンそのものの条件
同じ変動金利でも、銀行によって、
- 基準金利
- 優遇金利
- 金利の見直しルール
- 手数料
- 団信
- 繰り上げ返済手数料
などが異なります。
そのため、
「変動か固定か」だけでなく、「どの銀行の住宅ローンを選ぶか」まで比較することが重要です。
銀行選びについてはこちらの記事で詳しく解説しています。
→ 住宅ローンはどこがいい?銀行ごとの違いと選び方を初心者向けに解説
2026年の金利上昇局面でやってはいけない住宅ローンの選び方
ここまで読んで、
「じゃあ今は固定金利にした方がいいの?」
と思った人もいるかもしれません。
しかし、金利が上がっているという理由だけで固定金利に飛びつくのもおすすめしません。
逆に、
「まだ変動の方が金利が低いから大丈夫」
と考えるのも危険です。
避けたいのは、次のような選び方です。
「今一番金利が低いから」だけで決める
住宅ローンは数十年単位の契約です。
今の金利が低いかどうかだけではなく、将来の金利上昇に対応できるかを考えましょう。
「みんな変動だから」で決める
周りの人と自分では、
- 年収
- 貯蓄
- 借入額
- 家族構成
- 返済期間
が違います。
他人にとって正解の金利タイプが、自分にとっても正解とは限りません。
「固定なら絶対安心」と考える
固定金利なら金利上昇の影響を受けにくくなりますが、借入時点の金利は変動金利より高いことがあります。
固定金利にも「高い金利を長期間支払う可能性がある」というデメリットがあります。
結局、変動金利と固定金利はどっちを選べばいい?
ここまでをまとめると、次のように考えると分かりやすいでしょう。
変動金利を選びやすい人
- 現在の返済負担をできるだけ抑えたい
- 金利上昇に対応できる家計の余裕がある
- 借入額を抑えている
- 貯蓄がある
- 繰り上げ返済も検討している
- 金利が変動するリスクを理解している
固定金利を選びやすい人
- 毎月の返済額を安定させたい
- 金利上昇による家計への影響を避けたい
- 借入額が大きい
- 返済期間が長い
- 将来の教育費など大きな支出がある
- 金利を気にせず生活したい
そして、どちらを選ぶ場合でも、
「金利が上昇したら自分の家計はどうなるか?」
を必ず確認してください。
住宅ローンは「一番低い金利を選ぶゲーム」ではありません。
最後まで無理なく返済できる住宅ローンを選ぶことが一番重要です。
変動・固定で迷ったら住宅ローンを比較してみよう
住宅ローンは銀行によって金利だけでなく、手数料や団信、繰り上げ返済などの条件も異なります。
そのため、最初から1つの銀行に決めるのではなく、複数の住宅ローンを比較しておくと安心です。
特に、
「変動金利と固定金利、どちらが自分に合っているか分からない」
という場合は、借入条件をもとに複数の商品を比較してみると判断しやすくなります。
住宅ローンをまとめて比較してみる
→モゲチェック
よくある質問
Q. 金利が上がっている今は固定金利がおすすめですか?
必ずしもそうとは限りません。
固定金利は金利上昇リスクを抑えられる一方、変動金利より高い金利で借りることになる場合があります。
「今後どこまで金利が上がるか」だけでなく、自分の収入・借入額・返済期間・貯蓄などを考えて判断しましょう。
Q. 変動金利は危険ですか?
変動金利そのものが危険というわけではありません。
ただし、金利が上昇した場合に返済負担が増える可能性があります。
金利上昇に対応できないほど無理な借入をしている場合は注意が必要です。
Q. 固定金利なら金利上昇の影響はありませんか?
全期間固定金利であれば、基本的に借入後の市場金利が上昇しても契約時の金利は変わりません。
ただし、「10年固定」などの固定金利期間選択型は、固定期間終了後に金利が変わる可能性があります。
「固定金利」と一括りにせず、どのタイプなのかを確認しましょう。
Q. 変動金利から固定金利に変更できますか?
住宅ローンによって条件は異なります。
固定金利への変更が可能な商品もありますが、変更時点の金利や手数料などを確認する必要があります。
また、現在の住宅ローンを借り換えて別の固定金利ローンに変更する方法もあります。
借り換えについてはこちらの記事で詳しく解説しています。
→ 住宅ローンの借り換えとは?メリット・デメリットと向いている人を初心者向けに解説【2026年】
まとめ|金利タイプは「安さ」より「金利上昇に耐えられるか」で選ぼう
2026年は住宅ローンを取り巻く金利環境が変化しており、変動金利と固定金利のどちらを選ぶか悩む人も増えています。
しかし、
「金利が上がっているから固定」
「変動の方が金利が低いから変動」
と単純に決めるのはおすすめできません。
大切なのは、
- 借入額
- 返済期間
- 世帯収入
- 貯蓄
- 将来の支出
- 金利上昇への耐性
をまとめて考えることです。
変動金利は現在の返済負担を抑えやすい一方、将来の金利上昇リスクがあります。
固定金利は返済額を安定させやすい一方、変動金利より高い金利を支払う可能性があります。
だからこそ、
「自分なら金利が上がっても返済できるか?」
を基準に選ぶことが大切です。
住宅ローンは数十年にわたって返済していく大きな買い物です。
目先の金利だけで判断せず、複数の住宅ローンを比較しながら、自分の家計に合った金利タイプを選びましょう。


コメント