住宅ローンを検討するとき、
「どこの銀行で借りればいいのか分からない」
「ネット銀行と地方銀行は何が違う?」
「金利が低い銀行を選べばいいの?」
このように迷う人は少なくありません。
住宅ローンは、同じ金額を借りても、金融機関や商品によって金利・手数料・団体信用生命保険(団信)などの条件が異なります。
そのため、「金利が一番低い銀行=一番おすすめ」とは限りません。
この記事では、住宅ローンを初めて検討する人向けに、
- 住宅ローンは銀行によって何が違うのか
- ネット銀行・地方銀行・メガバンクの特徴
- 住宅ローンを選ぶときの比較ポイント
- 自分に合った銀行の選び方
- 金利差で返済額がどれくらい変わるのか
を分かりやすく解説します。
住宅ローンはどこで借りても同じではない
まず知っておきたいのが、住宅ローンは金融機関によって条件がかなり違うということです。
主に比較したいのは、次の項目です。
- 金利
- 手数料・保証料
- 団体信用生命保険(団信)
- 繰り上げ返済の条件
- 審査や融資条件
- 相談・手続きのしやすさ
特に注意したいのが、金利だけを見て銀行を決めないことです。
例えば、金利が低くても事務手数料が高かったり、希望する団信の保障が付けられなかったりする場合があります。
住宅ローンは数十年にわたって返済することが多いため、目先の金利だけではなく、総額と条件をまとめて比較することが大切です。
住宅ローンを扱う金融機関にはどんな違いがある?
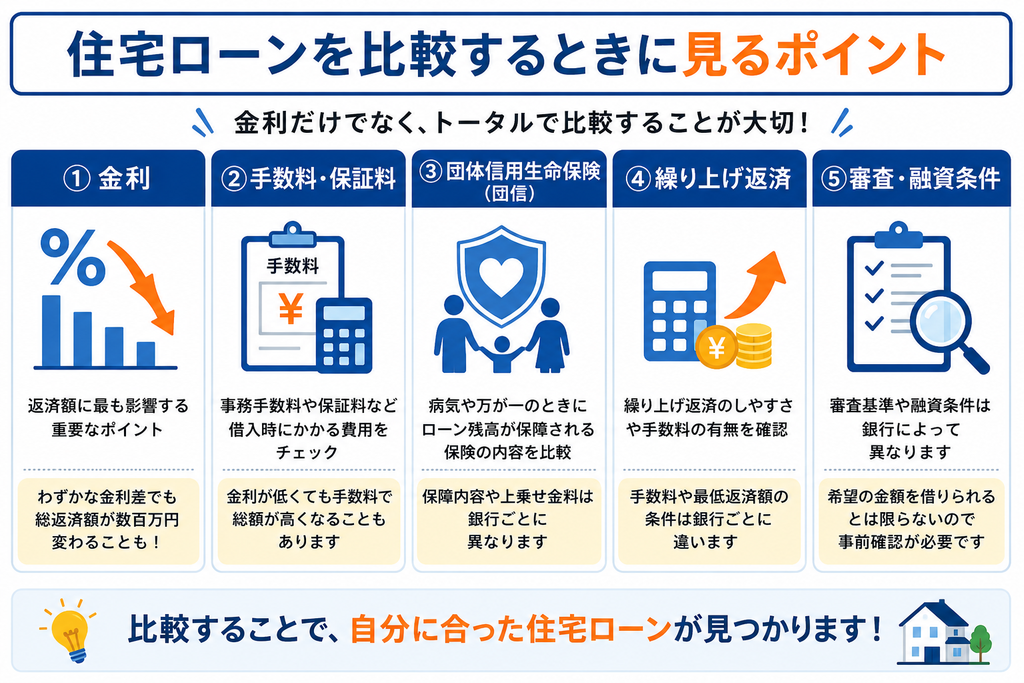
住宅ローンを選ぶときは、「どの銀行か」だけでなく、どんなタイプの金融機関なのかを知っておくと比較しやすくなります。
代表的なのは、ネット銀行、地方銀行、メガバンクなどです。
ネット銀行
ネット銀行は、店舗を持たない、または店舗を限定することで、比較的低い金利を提示しているケースがあります。
メリットは、
- 金利を抑えやすい
- スマホやパソコンから手続きしやすい
- 来店せずに進められる場合がある
といった点です。
一方で、
- 対面で相談しにくい
- 手続きを自分で進める場面が多い
- 審査や融資条件を事前に確認する必要がある
などの注意点もあります。
「できるだけ金利を抑えたい」「オンラインで手続きを進められる」という人は、ネット銀行を比較候補に入れておくとよいでしょう。
地方銀行
地方銀行は、地域に根ざした営業をしていることが大きな特徴です。
メリットとして、
- 店舗で相談できる
- 地域の住宅事情に詳しい
- 担当者に相談しながら進めやすい
といった点があります。
特に注文住宅では、土地・建物・つなぎ融資など、住宅ローン以外の手続きが関係することもあります。
そのため、担当者に相談しながら住宅購入を進めたい人にとって、地方銀行は有力な選択肢になります。
メガバンク
メガバンクは全国規模で営業しており、知名度や店舗網の広さが特徴です。
店舗で相談できるケースも多く、住宅ローン以外の銀行サービスもまとめて利用しやすい点がメリットです。
ただし、ネット銀行や地方銀行と条件が同じとは限らないため、「有名な銀行だから安心」という理由だけで決めるのではなく、条件を比較することが大切です。
住宅ローンを選ぶときに比較したい5つのポイント
では、実際にどこを見て銀行を選べばいいのでしょうか。
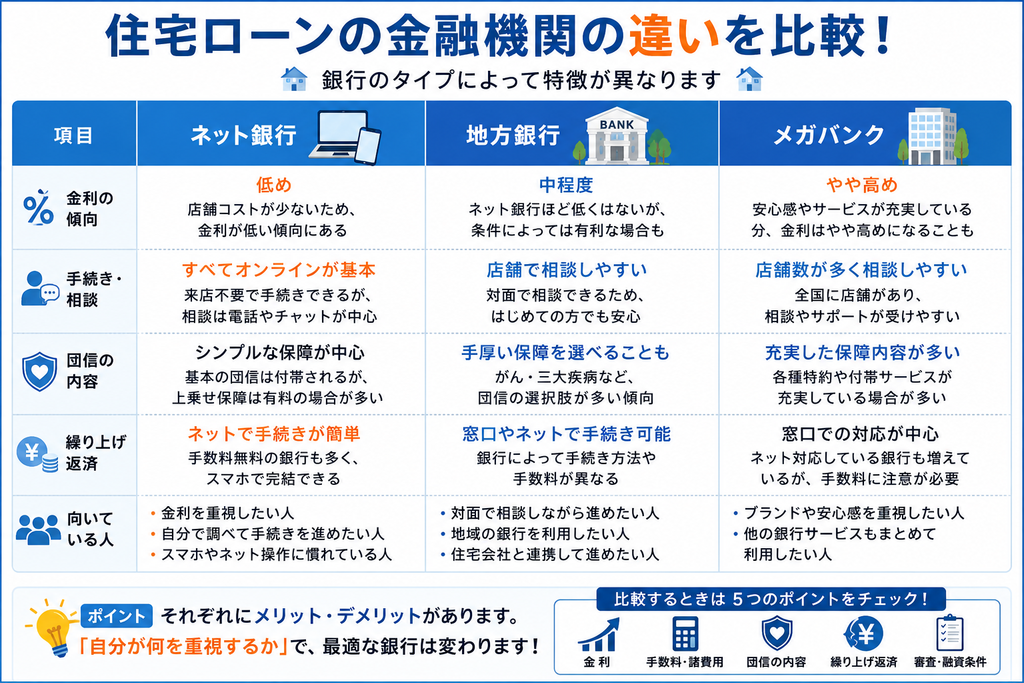
初心者の場合は、次の5項目を比較すると分かりやすくなります。
① 金利
まず確認したいのが金利です。
住宅ローンでは、わずかな金利差でも長期間になると返済額に大きな差が出ることがあります。
例えば、4,000万円を35年間、元利均等返済で借りた場合を考えてみます。
- 金利0.8% → 総返済額 約4,587万円
- 金利1.0% → 総返済額 約4,742万円
単純比較では、約155万円の差になります。
※実際の返済額は、金利の適用条件、手数料、返済方法などによって変わります。
「0.2%くらいなら大した差じゃない」と思ってしまいがちですが、住宅ローンは借入額が大きく返済期間も長いため、金利差を軽視できません。
ただし、金利だけで決めるのも危険です。
② 手数料・保証料
住宅ローンでは、借入時に事務手数料などの諸費用がかかる場合があります。
金融機関によって、
- 事務手数料
- 保証料
- 電子契約関連の費用
- 繰り上げ返済手数料
などの条件が異なります。
そのため、金利を見るときは同時に**「借入時にいくら必要なのか」**も確認しましょう。
金利が低い銀行でも、手数料を含めると他の銀行との差が小さくなることもあります。
③ 団体信用生命保険(団信)
団信とは、住宅ローンの返済中に死亡・高度障害など一定の状態になった場合などに、住宅ローンの残高が保障される仕組みです。
金融機関によって、
- 一般団信
- がん保障
- 三大疾病保障
- その他の疾病保障
など、保障内容や上乗せ金利の条件が異なります。
住宅ローンを選ぶときは、**「金利が何%か」だけでなく「その金利でどこまで保障されるのか」**も確認しましょう。
団信について詳しく知りたい人は、こちらの記事も参考にしてください。
④ 繰り上げ返済
余裕資金ができたときに、住宅ローンの一部または全部を前倒しで返済するのが繰り上げ返済です。
金融機関によって、手数料や手続き方法などが異なる場合があります。
将来的に繰り上げ返済を考えているなら、
- 手数料はいくらか
- ネットで手続きできるか
- 最低返済額はいくらか
なども確認しておきましょう。
⑤ 審査・融資条件
住宅ローンは、誰でも同じ条件で借りられるわけではありません。
年収や勤務先、勤続年数、他の借入、借入希望額などによって、審査結果や借入条件が変わる場合があります。
そのため、
「この銀行が一番条件が良さそう」
と思っても、実際に希望する金額を借りられるとは限りません。
金利だけでなく、自分の条件で利用できるかどうかも重要です。
結局、どこの銀行がいい?
ここまで読んで、
「結局、自分はどこの銀行を選べばいいの?」
と思うかもしれません。
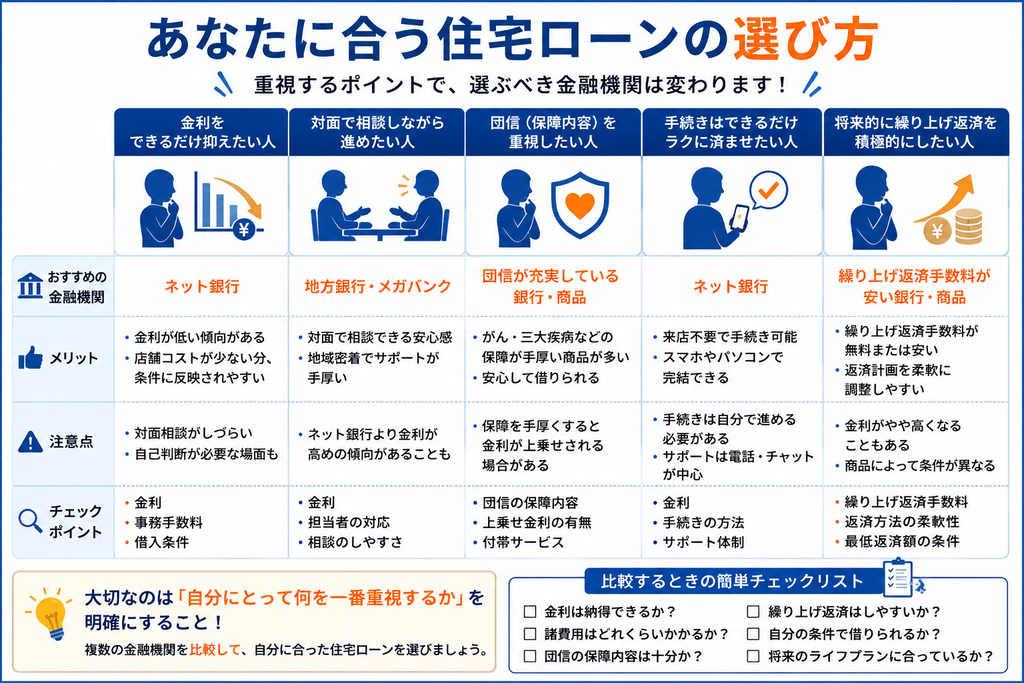
結論として、誰にとっても一番いい銀行が決まっているわけではありません。
重視するポイントによって、選ぶべき金融機関は変わります。
例えば、
金利をできるだけ抑えたい人
→ ネット銀行を中心に比較
対面で相談しながら進めたい人
→ 地方銀行やメガバンクを比較
団信を重視したい人
→ 金利と一緒に保障内容を比較
注文住宅で複雑な資金計画になりそうな人
→ 住宅会社や担当者と相談しながら金融機関を比較
というように考えると、自分に合った銀行を絞り込みやすくなります。
大切なのは、最初から1つの銀行に決めてしまわないことです。
住宅ローンは1つの銀行だけで決めない
住宅ローンを選ぶときにありがちな失敗が、
「普段使っている銀行だから」
「住宅会社から紹介されたから」
「有名な銀行だから」
という理由だけで決めてしまうことです。
もちろん、それらも銀行を選ぶ理由の一つです。
しかし、住宅ローンは借入額が大きく、返済期間も長いため、一度比較してから決めるだけでも選択肢が広がります。
特に比較したいのは、
金利+手数料+団信+その他の条件
です。
1つの銀行だけを見るのではなく、複数の金融機関を比較して、自分に合った条件を探しましょう。
住宅ローンの比較は一括で行うとラク
とはいえ、銀行を1つずつ調べるのはかなり大変です。
公式サイトを見ながら、
「金利は?」
「手数料はいくら?」
「団信は?」
「自分でも借りられる?」
と比較していると、それだけでかなりの時間がかかります。
そこで、複数の金融機関をまとめて比較できるサービスを利用する方法もあります。
住宅ローンは金融機関によって条件が異なるため、まず複数の選択肢を比較してから、自分に合う銀行を絞り込むと効率的です。
※サービスを利用する場合も、最終的には金利だけでなく、手数料・団信・審査条件などを確認して判断しましょう。
住宅ローン選びで失敗しないための3つのポイント
最後に、住宅ローンを選ぶときに覚えておきたいポイントをまとめます。
金利だけで決めない
金利は重要ですが、それだけで判断するのはおすすめしません。
手数料や団信なども含めて比較しましょう。
「今払える」だけで考えない
住宅ローンは数十年にわたって返済することになります。
現在の収入だけでなく、
- 子どもの教育費
- 車の買い替え
- 老後資金
- 将来の収入変化
なども考えて、無理のない借入額にすることが大切です。
最初から1つに絞らない
住宅ローンは銀行によって条件が違います。
最初から1つに決めるのではなく、複数の金融機関を比較してから選ぶことで、自分に合った条件を見つけやすくなります。
まとめ
住宅ローンは、どこの銀行で借りても同じではありません。
銀行を選ぶときは、
- 金利
- 手数料・保証料
- 団信
- 繰り上げ返済
- 審査・融資条件
などをまとめて比較することが大切です。
また、ネット銀行・地方銀行・メガバンクでは、それぞれ特徴が違います。
「金利が低いから」という理由だけで決めるのではなく、自分が何を重視するのかを決めてから金融機関を比較すると、住宅ローン選びで失敗しにくくなります。
住宅購入では、住宅ローン以外にも税金や諸費用がかかります。
住宅購入にかかる税金については、こちらの記事で詳しく解説しています。
コメント